Kyash(キャッシュ)- チャージで使えるVisaカード

スクリーンショット
詳細
- 評価
- 3.2
- バージョン
- 12.15.0
- 開発者
- Kyash Inc.
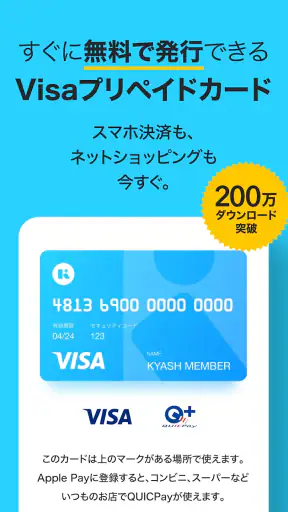
スマホだけで支払い用のカードを持ちたい人にとって、Kyash(キャッシュ)はかなり現実的な選択肢です。私は日常の少額決済、オンライン購入、家族や友人とのお金の管理を想定して使ってみました。単なる送金アプリというより、Visaカード、プリペイド、後払いを一つのウォレットで扱う金融アプリとして設計されている点が特徴です。
操作は全体的に軽く、残高や利用履歴を確認するまでの流れも分かりやすい印象でした。一方で、カードの種類や支払い方法の違いを理解しないまま使うと、「思っていた支払い方と違う」と感じる場面もあります。この記事では、速さや安定性だけでなく、どんな人に向くのか、どこで注意が必要なのかを、実際の利用場面を想像しながら率直に整理します。
日常の支払いで感じる操作の速さ
最初に感じやすい魅力は、財布を出さずに支払いの準備ができることです。アプリを開いて残高や利用状況を確認し、必要に応じてチャージするという流れがスマホの中で完結します。銀行アプリ、カード会社のアプリ、送金サービスをそれぞれ開くよりも、支払いに関する情報を一か所にまとめやすいのが便利でした。
残高の確認や履歴のチェックは、毎回細かい画面を探し回るような作りではありません。コンビニで会計前に残高を見る、オンラインショップで使える金額を確認する、といった短い操作に向いています。特に、使い過ぎを避けたい人は、財布の現金を数える代わりにアプリの残高を見る習慣を作りやすいでしょう。
ただし、アプリの操作が速いことと、決済そのものが必ず一瞬で終わることは別です。通信状態、利用する店舗、カードの種類など、支払い全体には複数の要素が関係します。私は、会計直前に初めてチャージするより、外出前に必要な金額を入れておく使い方のほうが安心だと感じました。
Kyashの料金は無料で、始める際の心理的なハードルは低めです。金融アプリを試したいものの、月額費用が気になる人には取り入れやすいでしょう。ただし、無料であることだけを理由に、すべての支払いをこのアプリへ集めるのはおすすめしません。自分が使うカード方式とチャージ方法を先に確認しておくことが大切です。
チャージを先回りすると使い勝手が上がる
このアプリを快適に使うコツは、支払いの直前に慌てないことです。たとえば、仕事帰りにコンビニや飲食店で使う予定があるなら、朝のうちに残高を確認しておきます。残高が足りなければ先にチャージしておけば、レジ前でスマホを操作する時間を短くできます。
プリペイド感覚で使う場合は、生活費と娯楽費を分ける財布として運用すると分かりやすくなります。今週使う分だけ入れておけば、銀行口座から直接引き落とされるカードよりも支出の上限を意識しやすいからです。これは特別な機能というより、残高を見える形で管理できることを活かした運用方法です。
反対に、毎回必要な金額をその場で細かく入れたい人には、チャージ操作が負担になる可能性があります。買い物の回数が多い人や、残高を気にせず支払いたい人は、通常のクレジットカードや銀行口座と直結した決済手段のほうが自然でしょう。
利用履歴は家計の振り返りにも使える
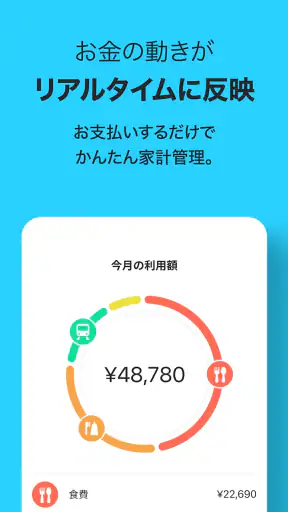
支払い後に履歴を確認できるため、何にお金を使ったかを後から振り返りやすいです。私は、現金払いでレシートをなくしがちな人ほど、この使い方に価値があると思います。月末に大まかに見返すだけでも、コンビニ、ネットショッピング、外食など、出費の偏りに気づきやすくなります。
ここでのポイントは、履歴を家計簿の代わりに完全依存しないことです。支払いの記録は便利ですが、目的別の予算や固定費まで自動で整理するものとして期待すると、役割の違いに戸惑います。Kyashは、支払いをまとめて確認する財布としては使いやすい一方、詳細な家計分析を最優先する人には専用の家計管理サービスが合うでしょう。
利用が集中する場面での考え方
普段の買い物では軽快でも、給料日前、旅行中、イベントの日など、短時間に支払いが集中する場面では準備が重要です。複数人で食事をした後に自分の分を支払う、移動中に飲み物を買う、宿泊先で追加の買い物をする、といった場面では、残高と支払い方法を事前に確認しておくと安心できます。
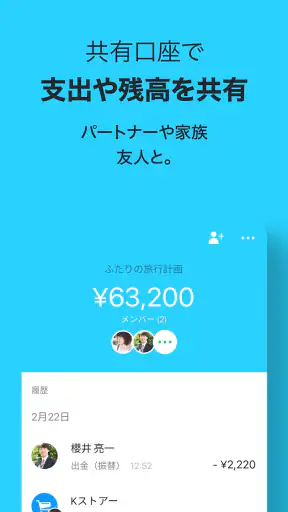
共有口座機能を使えば、家族や友人と共通の支出を管理する用途にも広げられます。たとえば、同居人との日用品費、旅行の共同予算、サークルの小さな集金など、誰か一人が立て替え続ける状況を減らしやすいでしょう。私は、共有する金額の目的と、誰がどの支出を担当するかを最初に決めておくことをおすすめします。
共有口座は便利ですが、使う相手とのルール作りまで自動でしてくれるわけではありません。入金のタイミング、使ってよい範囲、残った金額の扱いを曖昧にすると、履歴が残っていても確認に手間がかかります。機能の便利さより、少人数で明確な目的に絞って使うほうが失敗しにくいです。
後払いは便利さと管理の難しさが隣り合う
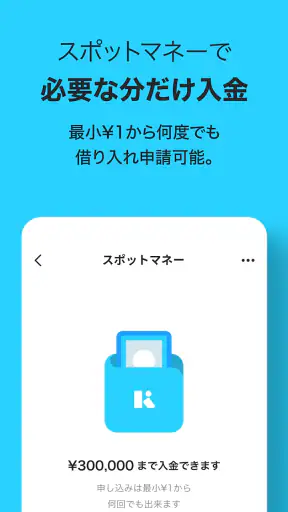
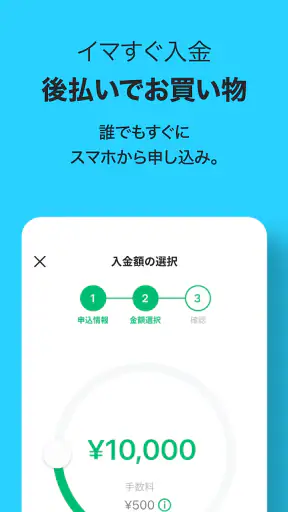
Kyashはプリペイドだけでなく後払いにも対応しています。手元の残高を先に用意する方法と、後で支払う方法を選べるため、利用場面に応じた柔軟さがあります。急な買い物や、チャージの手間を避けたい場面では後払いが便利に感じられるでしょう。
ただ、後払いを使うと、プリペイドの「残高の範囲で使う」という分かりやすさは弱くなります。私は、日常の予算管理を重視するならプリペイド中心、支払いのタイミングを調整したいときだけ後払い、という使い分けが安全だと思います。方式を頻繁に切り替えるより、自分の生活費と臨時支出で役割を分けるほうが履歴も読みやすくなります。
利用前には、アプリ内で選択している支払い方式を確認する習慣をつけてください。カードを持っているだけで、すべての支払いが同じ仕組みになるとは限りません。ここを理解していないと、残高が減ると思っていた支払いが別の扱いになり、月末の管理で迷いやすくなります。
オンライン決済では予備の方法を考えておく
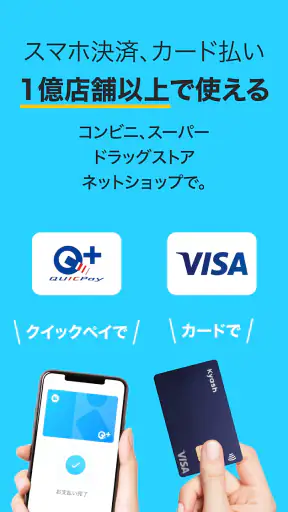
Visaカードとして使える点は、実店舗だけでなくオンライン購入を考える人にも魅力です。サブスクリプションではなく、単発の買い物やデジタルサービスの支払いに使いたい人にも選択肢になります。ただし、オンラインの決済画面は店舗ごとに異なるため、カード情報の入力や本人確認を求められる流れに慣れておく必要があります。
旅行や大きな買い物のように失敗したくない場面では、Kyashだけに頼らず、別の支払い手段も用意しておくと安心です。これはアプリが不安定という意味ではなく、金融サービス全般で起こりうる通信障害、店舗側の対応差、カード方式の相性に備えるためです。普段使いでは便利でも、代替手段がない状況で無理に一枚へ集約するのは避けたいところです。
安定性と、うまくいかなかった時の戻し方
金融アプリで大切なのは、画面がきれいかどうかより、必要なときに残高と履歴へたどり着けることです。Kyashは、支払い、チャージ、管理を一つのウォレットで扱う構成なので、日常の確認先をまとめたい人には向いています。アプリを開いたときに何を確認すればよいかが明確で、複数のサービスを行き来する負担を減らせます。
一方で、金融サービスでは「操作できた」と「支払いが確定した」を同じものとして扱わないほうがよいです。通信が不安定な場所では、画面の表示が遅れたり、処理結果の確認に時間がかかったりすることがあります。私は、決済直後に同じ操作を何度も繰り返すより、まず履歴や残高を確認してから次の対応をするのが安全だと考えます。
もし支払い結果がすぐに分からない場合は、店舗側のレシートや注文画面も残しておきましょう。アプリ内の履歴だけでなく、購入時刻や金額を照らし合わせれば、二重操作を避けやすくなります。これはKyashに限らず、スマホ決済を使うときに役立つ基本的な手順ですが、支払いと管理が一体化したアプリほど意識しておきたい部分です。
更新後は最初の一回を小さく試す
現在のバージョンは12.15.0です。アプリを更新した後に、いきなり重要な支払いへ使うのではなく、残高表示、履歴、チャージ画面を順番に確認しておくと、画面の変更に気づきやすくなります。更新そのものを怖がる必要はありませんが、金融アプリでは事前確認がトラブル回避につながります。
再起動や通信環境の切り替えで改善することもありますが、支払いの状態が不明なままアプリを削除したり、何度も決済を試したりするのは避けたいです。まず画面に表示された内容を記録し、履歴と購入側の状態を確認します。どうしても判断できないときにサポートへ相談できるよう、金額と時刻を控えておくと説明が楽になります。
端末への負担は日常利用の範囲で考える
Kyashはゲームのように長時間画面を表示し続けるアプリではありません。基本的には、支払い前後や残高確認のために短時間起動する使い方が中心です。そのため、端末の性能を大きく消費するアプリを探している人でなければ、資源負荷を過度に心配する必要はないでしょう。
ただし、古い端末や空き容量が少ない端末では、アプリの起動や画面切り替えが遅く感じられることがあります。対応する最低OSはAndroid 7.1です。条件を満たしていても、OSの世代や端末の状態によって体感は変わるため、会計直前に初めて起動する使い方より、出かける前に一度開いておくほうが安心です。
スマホの電池が少ない日も注意が必要です。決済アプリは、使いたい瞬間に端末が動かなければ役割を果たせません。外出前に充電し、必要なら別のカードや現金を持つという準備は、アプリの性能評価とは別に、利用者側でできる有効な対策です。
どんな人に向き、誰には合わないか
私は、現金を減らしたいものの、クレジットカードを何枚も管理したくない人にKyashをすすめやすいと思います。スマホでチャージして使う感覚が分かりやすく、支出を残高と履歴で確認したい人にも合います。学生や若い社会人、家族や友人と共同の支出を整理したい人には、共有口座を含めた使い道があります。
特に相性がよいのは、「今月の自由に使うお金」を別枠で管理したい人です。生活費の口座とは切り離して、買い物用の残高を作ることで、使える範囲を目で確認できます。カードの利用明細を月末にまとめて見るより、使う前に残高が減る感覚を持ちたい人には、プリペイド方式が役立ちます。
逆に、支払いをすべて後払いにしたい人、ポイントや付帯サービスを最優先する人、家計を細かいカテゴリーまで自動分析したい人には、一般的なクレジットカードや銀行系アプリのほうが適する場合があります。Kyashは多機能に見えますが、万能な金融サービスとしてではなく、カードとウォレットを柔軟に使い分けるための道具として見るのが適切です。
また、家族全員の支払いを一つの管理画面で厳密に把握したい場合は、共有口座だけで運用する前にルールを試してください。少額の共同支出から始め、履歴の見方や入金担当を確認しておくと、後から揉めにくくなります。共有機能があるからといって、相手との確認を省けるわけではありません。
通常のカードや他の決済手段との違い
通常のクレジットカードは、残高を事前に用意しなくても支払える点が強みです。毎月の固定費や高額な買い物では、後払いの管理に慣れている人のほうが使いやすいでしょう。一方、Kyashはプリペイド、後払い、Visaカードを一つのアプリで扱えるため、支出のコントロールと支払い方法の切り替えを重視する人に向いています。
銀行系の決済アプリと比べると、Kyashはカードを中心に使いたい人へ寄った設計です。送金だけを目的にするアプリよりも、買い物と残高管理を組み合わせやすい反面、銀行口座の管理や家計全体の把握を一つで済ませたい人には物足りないかもしれません。
現金との違いは、履歴を確認しやすく、財布を持ち歩かずに済むことです。ただし、スマホの電池や通信環境に左右されます。私は、完全な現金代替として考えるより、普段の支払いをデジタル化しつつ、緊急時の予備を残す使い方が最もバランスがよいと感じます。
使い始める前に確認したいこと
対象年齢は3歳以上で、金融アプリとしては幅広い年齢層が想定されています。ただし、実際に誰がどの支払い方式を使うのかは、家庭内で明確にしておくべきです。子ども用、家族の共同費用、自分の娯楽費では、必要な管理方法が異なります。
開発元はKyash Inc.です。アプリを選ぶときは、名前だけでなく、提供元が正しいこと、端末のOSが対応条件を満たしていることを確認してから始めると安心です。金融関連のアプリでは、似た名前のものを避け、公式の配布元から入手する基本も忘れないでください。
ストアでの平均評価は3.2で、評価数は一万件ほど、レビューは三千件を超えています。利用者が多く、インストール数も百万件を上回る規模ですが、評価だけで自分に合うかを決めるべきではありません。プリペイドを重視するのか、後払いを使いたいのか、共有口座が必要なのかで、満足度は大きく変わります。
最初は少額をチャージし、残高表示、支払い、履歴確認までの流れを試すのがおすすめです。いきなり生活費全体を移すのではなく、自分がよく使う店舗やオンライン購入で操作に慣れます。チャージ方法と支払い方式を理解できれば、アプリの便利さを活かしやすくなります。
速さと安定性を含めた最終判断
Kyashは、短時間で残高を確認して支払うという日常動作に向いたウォレットアプリです。Visaカード、プリペイド、後払いを一つの場所で扱え、共有口座も利用できるため、単なるチャージ式カードより使い道を広げやすいです。操作の流れも比較的シンプルで、支出を見える形にしたい人には魅力があります。
一方で、支払い方式の違いを理解せずに使うと、管理の分かりやすさが失われます。後払いを多用すれば予算管理は難しくなり、通信や端末の状態に不安がある場面では予備の支払い手段も必要です。私は、すべてを任せるメイン口座というより、目的別の財布として使うのが最も良いと感じました。
「チャージして使う安心感」とカード決済の手軽さを両立したい人には、試す価値があります。反対に、特典、家計分析、完全な後払い管理のどれか一つを最優先するなら、専門性の高い別サービスを選んだほうが満足しやすいでしょう。日常の少額支払いから始め、共有費用やオンライン決済へ少しずつ広げるのが、Kyashを無理なく使いこなす近道です。


